
(二)国内机队结构
截至 2007 年底,大陆地区不包括通用飞机在内,共有运输类飞机 1,139 架。其中 200 座以上的飞机 184 架,约占总数的16%;100~200座的飞机858架,约占总数的75%,支线飞机97架,约占总数的9%。可以看出,国内航空公司机型以 150 座级的窄体客机为主,其次是 200 座级以上的大型客机,所占比重最小的是支线飞机。而这恰恰与国内的生产能力相左。尽管 150 座级以上座级的分布情况大体与国际航空市场相一致,但从整体看却明显缺乏支线飞机。另据其他资料看,包括公务机在内的通用航空却异常落后。西方发达国家,大型飞机与包括支线飞机、通用飞机在内的民用飞机的结构比较均衡,支线航空异常发达。例如美国的支线飞机占其民航机队的比例大约是 43%~45%,2002 年总载运旅客 9,840 万人次,2003 年总载运旅客 10,510 万人次。FAA 预测到 2015 年,美国支线航空机队规模将达到 4,303 架,而 2003 年末实际为 2,672 架。我国则是在航空运输总量迅速上升的同时,支线运输却呈下降趋势。由于中国航空公司现有的机队结构缺少 80~110 座的大支线客机,中间有很大的空档,国内许多航空公司不得不用干线飞机来运营这类航班,因盈亏平衡点问题既不经济,效率又低。国内航空公司如果能用 ARJ21 系列等大支线飞机替代 150 座级的干线飞机运营中等客流量航线,不仅能改善国内运力分布不合理的现状,也会带来更好的经济效益。
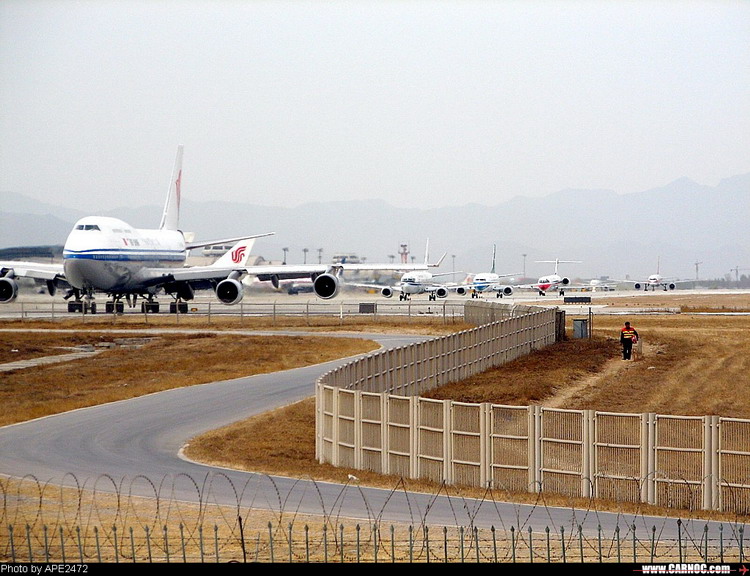
繁忙的北京机场
据统计,2002 年全球共有公务机 20,166 架,其中美国有 14,210 架,占 70%。其他公务机数量超过 200 架的还有 9 个国家,依次是:加拿大、墨西哥、巴西、德国、英国、法国、委内瑞拉、南非和澳大利亚。当前我国仅在解放军及个别企业中拥有几十架,市场规模不及美国的万分之三。 另据美国通用航空制造商协会(GAMA)统计,1962~1994 年,其成员单位共向国内外交付 267,575 架通用飞机、直升机;1999 年全美国通用飞机、直升机的拥有量为 206,530 架,飞行时间 2,700 万小时;现在全美国 19,098 个民用机场中至少有 17,500 个是通用航空机场。我国现在的运输机场总数只有 152 个。当前,全球约有民用飞机、直升机 35 万架,其中通用飞机、直升机大约有 34 万架,约占整体的 97%;全球每年与商业有关的飞行共有 3,100 万小时,通用航空的飞行时间就占了 2/3。而我国的通用航空器仅占国内民用飞机、直升机总量的 40%,仅相当于世界总数的 2‰。
航空运输包括航线飞机、通用飞机,是一个结构合理、功能完备的整体。与发达国家相比,我国民航机队机型是该小的不小,该大的不大,不同座级、不同功能的民用飞机比例严重失衡;150 座级窄体客机明显偏多,小型飞机严重不足,支线航空、通用航空仍处于起步阶段。因此可以断言,待我国的支线航空与通用航空大发展之后,航空市场还将进一步细分,中小型的民用飞机势必与 150 座级甚至更大些的窄体客机争夺市场。另从我国航空工业的技术现状看,以支线航空和通用航空为突破口,将非常有利于快速提升航空工业乃至工业体系的整体水平。因此,有关方面在规划未来的民用飞机发展计划时,应当将干线与支线有效结合、互为补充,在上马大型客机的同时,重点发展支线飞机。
以上分析的都是客运飞机的情况,下面再看看货运飞机在国内的状况:
截至 2007 年底,在中国民航全行业拥有的运输飞机中,全货运飞机数量只有 50 架左右。在美国,仅联合包裹和联邦快递运营的全货机就已经超过了 1,000 架。自从 20 世纪 70 年代中期波音 747 和 DC-10 大型货机投入运营以来,全球货机机队以每 10 年翻一番以上的速度增长,至 2000 年接近 1,700 架。从 20 世纪 70 年代至 2000 年,全球货机年增长量为 90~100 架。根据波音公司的统计资料,近年来,世界航空货运年均增长率为 6.2%,高出客运 1 个百分点甚至更多。波音公司的预测报告指出,到 2024 年,全球的货机机队数量将翻一番,由现有的 1,757 架飞机增至 3,526 架,其中宽体货机将占主导地位。在新增的货机中,65% 以上是宽体货机。目前,它们在机队中占 1/3,到 2,024 年将占机队的一半。除去退役的货机,新增的 2,872 架货机中,由客机改装成的货机将占 75%。
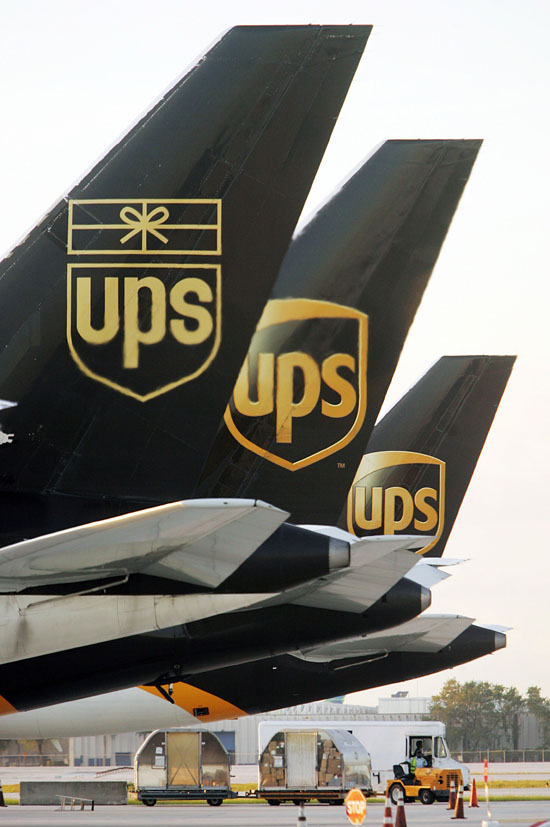
UPS 的货机机队
1993 年后的 10 年中,中国航空货物运输量维持了高达 19.5% 的年均增长率,是同期世界平均水平的 3 倍,高出亚洲平均增长率约 10 个百分点。2005 年,中国航空货运业实现了 10.8% 的增长。中国民航总局另有预测指出,国内航空货运市场今后将维持 12% 的年均增长速度,至 2010 年成长为亚洲第一,将在 2020 年跻身世界第二。根据发达国家的经验,当一个国家的人均 GDP 达到 2,000 美元,其航空货运的增长速度会明显加快。中国近年的 GDP 增长速度举世瞩目,并将在未来维持近 5.8% 的年均增幅,高出世界平均水平近一倍,因而成为航空货运市场的发展提供了巨大的推动力。截至 2006 年底,在国际民航组织各缔约国排名中,我国航空定期航班货邮周转量已跃居第二位。内地航空公司仅完成国际航线和港澳航线货邮吞吐量的 28.3%,另外 71.7% 的吞吐量由境外以及我国港澳地区的航空公司完成。
从现实需求看,我国内地的确需要高效、快速的航空货运服务,需要购买、使用大量的货运飞机,需要拥有自己的、装备大中小型货运飞机的、类似联邦快递、联合包裹那样的航空快递公司。
(三)耕地保护与航空运输的优势
我国作为最大的发展中国家,在全面建设小康社会的征途中,作为发展经济的基础条件,大力建设以高等级公路和高速轨道交通为代表的陆上交通固然重要,却要付出相当的代价。约占全国陆地面积 2/3 的山地、高原和丘陵,5 万多条流域面积超过 100 平方公里的河流,50 万平方公里的荒漠等复杂的地貌大大增加了修筑公路、铁路的难度与支出。因而公路、铁路多集中在中东部地区,而西部地区的公路、铁路通车里程及网络密度远远不及中东部地区。我国拥有世界 22% 的人口,而只占有世界耕地面积的 7%,保护土地资源已经是我国的一项重要国策。但是,修建公路、铁路必然要占用大量宝贵的耕地、林地和草地等土地资源。在过去的 11 年间,我国的耕地面积减少了 1.25 亿亩,这一数字超过了产粮大省河南的全部耕地面积。截至 2006 年 10 月,全国耕地面积为 18.27 亿亩,比上年度末净减少 460.2 万亩。根据“十一五”规划纲要,到 2010 年末全国耕地面积必须守住不低于 18 亿亩这根红线。这意味着,“十一五”期间我国年均净减少耕地面积不能超过 650 万亩。 另据 2006 年度全国土地利用变更调查结果报告显示,我国仅仅是建设用地就有 4.85 亿亩,相当于现有耕地面积的 1/4。