
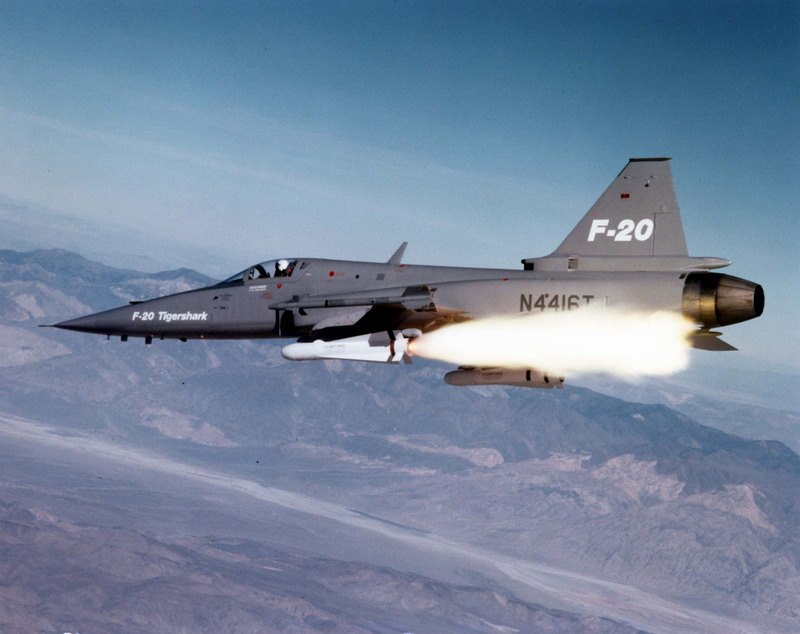
但军工从来不是真正的市场经济,诺斯罗普自以为发现了一个商机,推出号称史上性价比最高的 F-20“虎鲨”战斗机,但无疾而终
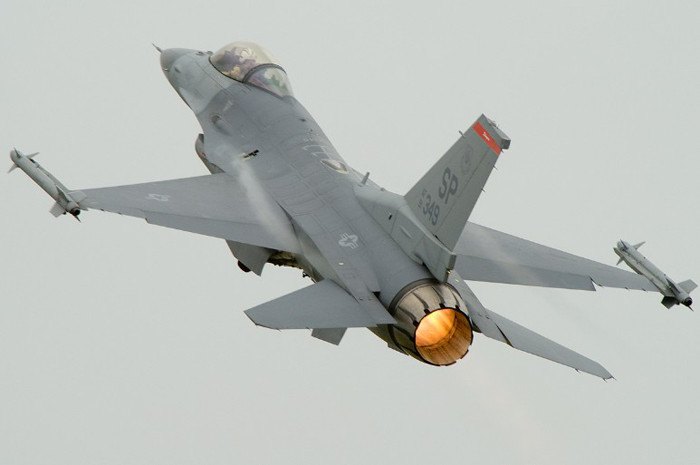
洛克希德极力想向台湾销售 F-16 Block 52,但始终碍于美中政治而得不到批准
市场经济的竞争实际上是双向选择,买家可以在不同的卖家之间自由选择,卖家也可以在不同的买家之间自由选择,买卖双方共同遵守的市场规则由政府或者商会决定和仲裁。市场经济的另一个特点是,卖家根据买家的需求研制和生产产品,但产品的研制方向、规格和生产数量最终由卖家决定,自负盈亏。但是国防采购的特点决定了买家只有军方一家,卖家并不能自由选择买家。即使在外销市场上,军方也是唯一中介,公司无权自由向有意的买家销售产品。比如说,洛克希德不能向任何国家出售 F-22。另外,军方不仅是买家,还是产品研制方向、规格和数量的指定人,更是买卖规则的制定和仲裁人。军方的选择不可避免地要影响军工公司的行为和前途。由于现代大型军事装备在技术上拓展前沿,挑战极限,研制的费用、风险和周期早已超过私人资本的军工公司所能承担,即使所谓公司科研也在很大程度上受到军方的资助,或者来自 NASA 或军方的技术转移,进一步扭曲市场经济关系。由于国防开支属于公共开支,国会具有很大的影响力。为了为选民争取最大利益,进而为自己的政治生涯争取最大本钱,国会议员会动用所有政治资源影响军方的决定,进一步加剧军工经济的非市场经济特性。值得注意的是,国会议员的政治动作有些是出于国家安全的长期利益,有些则是不惜牺牲国家整体利益而保护地方利益,但这是题外话了。
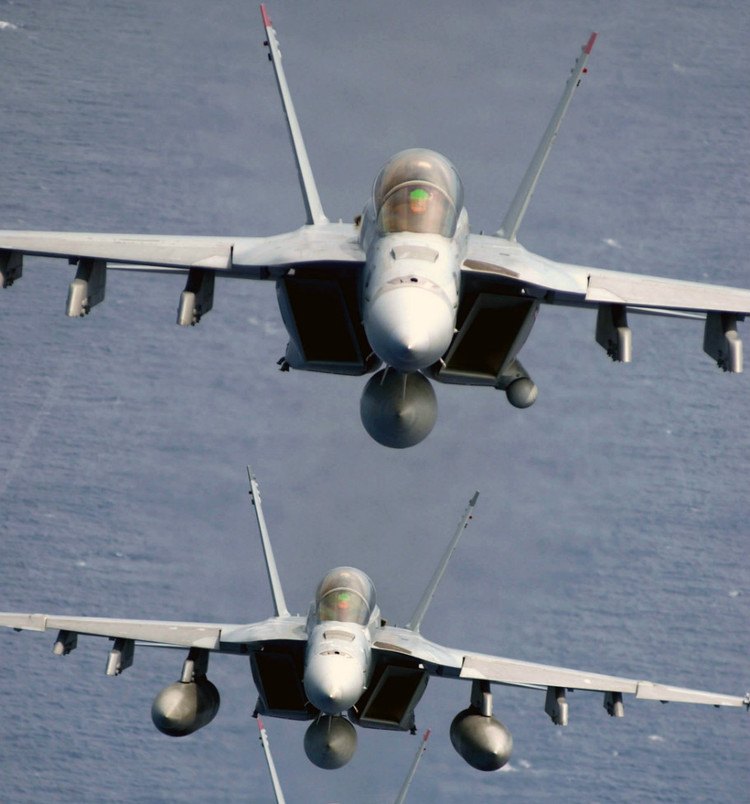
F-18 是一个优秀的设计,进一步发展成貌合神离的 F-18E,但这使得麦道(现波音)在事实上获得了对美国海军战斗机至少 50 年的垄断
如果在项目入选竞争中还存在一定程度的自由竞争的话,项目入选后,市场经济的原则就进一步丢到脑后,通常是不管代价如何,超支、延期、不达标都不要紧,项目是一定要进行到底的。项目经过万水千山终于投产后,除了中期升级和改型,基本上就是几十年一贯制,旱涝保收了。在这个阶段,已经不存在市场竞争了,军方事实上情愿或者不情愿地成为当年选择的人质了,而军工公司形成了事实上的垄断。
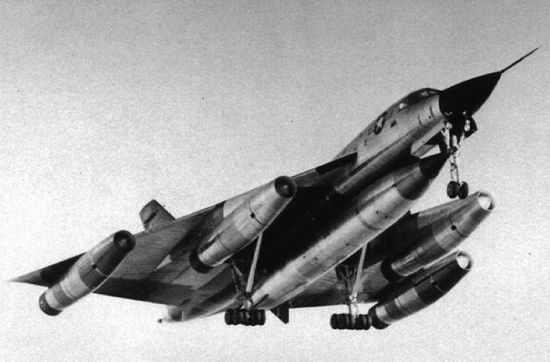
曾领风骚的 B-58 只用了 10 年就退役了
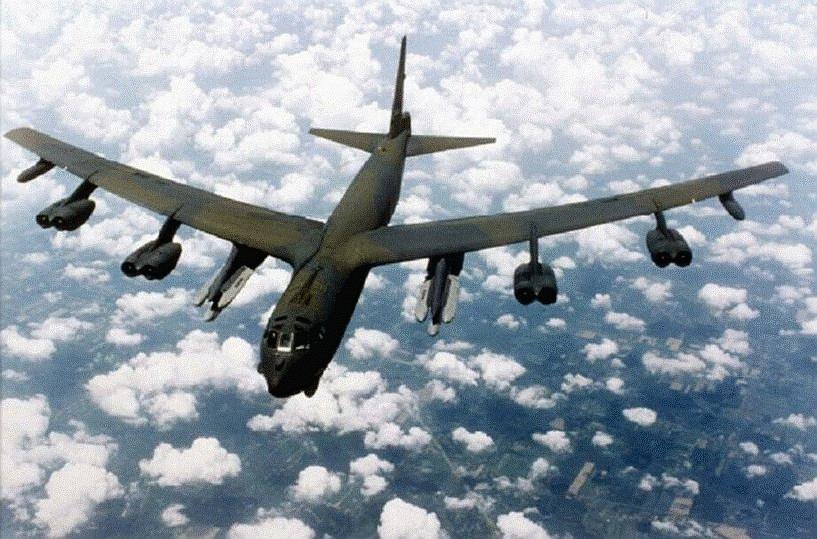
但 B-52 有可能要用到 2045 年,届时最后下线的飞机也将飞行了 80 年之久
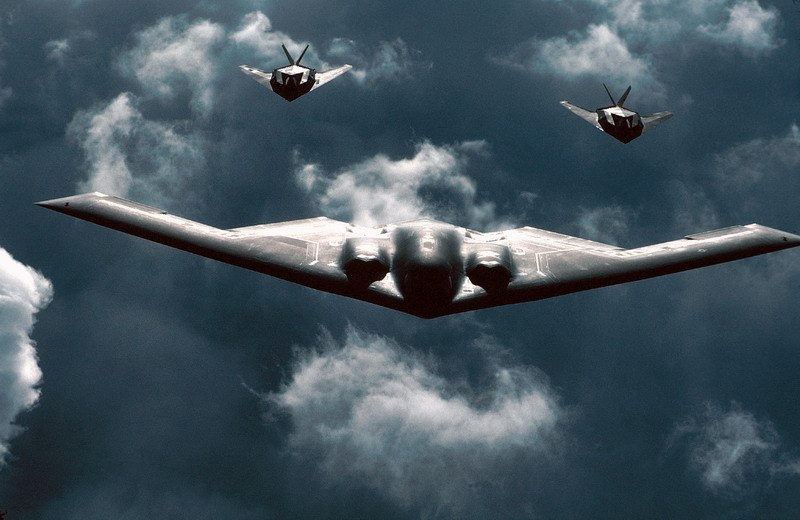
装备寿命延长使得军工公司的利润机会紧缩,生产批量的缩小进一步压缩了军工公司的利润空间,F-117、B-2、A-12、F-22 的计划总装备量达到 2,778 架,最后实际产量只有 267 架
在军事装备数量要求巨大、技术更新很快的 50 年代,这样的非市场竞争的结果还不明显。对于军工公司来说,这一轮落选了,争取下一轮入选。对于军方来说,公司众多,项目众多,选择的余地也很大。但美国军事工业的成功成为自己最大的敌人。在冷战高峰的时候,美国准备和苏联大打第三次世界大战,急切需要大量军事装备,对最先进军事技术也是如饥似渴。这也是美国国力强盛的年代,军备竞赛得到全民支持。几十年后,苏联因为国力不支,终于被军备竞赛拖垮了,美国建立起无与伦比的绝对军事优势,但“优势过剩”导致需求萎缩,装备单价暴涨使实际装备数量急剧下降,加速了恶性循坏。另一方面,军事技术的进步和设计上的远见使得装备时间大大延长。50 年代研制的 B-47 轰炸机是第一代喷气式轰炸机,1951 年开始装备,1969 年就退役了,短命的 B-58 更是只使用了 10 年就退役了。F-100 战斗机稍微“长寿”一点,1954 年服役,60 年代中期开始退役,1971 年全部退出空军一线中队,在空中国民警卫队坚持到 1979 年也全退了。相比之下,F-15 战斗机在 1976 年开始服役,至今仍在使用,预计将使用到 2025 年。长寿的 B-52 轰炸机更加邪乎,1955 年开始服役,有可能要一直使用到 2045 年,届时最晚下线的 B-52 也将在天空飞行了 80 年之久,远远超过驾驶这些飞机的飞行员的年龄。军事装备长寿本来是美国军事技术进步和系统设计上的远见导致的,但这使得装备更新周期延长,生产数量降低,装备单价增高,加速了美国军工的非市场经济特性导致的结构缺陷的发酵。1986 年,曾任道格拉斯总工、主管研发的助理国防部长、马丁-玛丽埃塔 CEO、后任洛克希德总裁的诺尔曼·奥古斯汀就根据历史数据提出,按照美国大型军事装备单价增长的速度,到 2054 年,整个美国国防预算将只够买一架飞机。2010 年时,奥古斯汀在《经济学人》杂志上重申,当年的外推如今依然有效,美国大型军事装备单价增长的速度一如既往。事实上,以隐身飞机为例,F-117 计划装备 20 架,B-2 是 132 架,A-12 是 858 架(海军和海军陆战队,空军有可能也装备 400 架),F-22 是 750 架,另有 618 架海军的舰载型,计划总数为 2,778 架。实际数量远不是那么回事。F-117 的实际装备数量超过计划,达到 59 架。但 B-2 削减到 21 架,F-22 削减到 187 架,A-12 和舰载型 F-22 取消了,最后隐身飞机总数只有 267 架。当然,生产数量削减使本来就天价的研发费用更多地分摊到每架飞机上,F-22 单价包含约 1 亿美元的研发费用,每架 B-2 则承担了更惊人的 10 亿美元研发费用。
在这样的前景下,在本质上以寻求利润为目的的私人资本开始退出军工行业。仅航空工业而言,50 年代的美国有波音、洛克希德、麦克唐纳、道格拉斯、沃特、共和、诺斯罗普、北美、康韦尔、格鲁曼等飞机公司。60 年后,只有波音、洛克希德-马丁、诺斯罗普-格鲁曼三家了。如果不是美国政府在 1998 年拒绝批准洛克希德-马丁收购诺斯罗普-格鲁曼,本来会只剩下两家。与此同时,国防开支中采购费用与研发测评费用之比从 50 年代的 3:1 降低到 90 年代后的 1.5:1,尽管在 70 年代中期曾由于越南战争后军购大幅度裁减和小布什年代军购大幅度增加而达到 2:1。军工工业基础的萎缩在可预见的将来不会逆转。军工公司数量减少导致事实垄断,垄断导致低效,这和当年的国营兵工厂的问题并无二致。