
C系列还适合开拓新市场。比如说,CS300用全商务舱模式的话,可以从伦敦市内机场直飞纽约,这开创了全新的商务旅行模式。还有别的飞机在航程上也能飞这样的航线,但噪声达不到在市中心起落的要求。
在未来,C系列还可以发展出军用和特种任务改型,比如反潜机、预警机、电子战机、战场监视机、通信中继指挥机等,也可以发展出专用于小型机和无人机的加油机。比“湾流”一级的公务机更宽敞,能容纳更多的人员和设备,但比波音737一级的飞机更经济。
C系列对空客不是没有挑战的,CS300也挤占了A319NEO的空间。但A319CEO从2012年开始就订单枯竭。A319NEO在2017年3月首飞成功,至今没有任何订单。卡塔尔本来是下了订单的,但后来转为更大的A320NEO了。这也是大趋势,A320NEO销售强劲,A321NEO简直供不应求,但A319NEO无人问津,所以被C系列挤掉了,也不是什么损失。
但美国市场对C系列的成功至关重要。CRJ小了一点,更大的巴西航空E系列因为载客量和航程的定位精准而大获成功。C系列有望打翻E系列,这是很大的市场。空客和庞巴迪的6000架飞机里,美国市场是很大的一块。
达美为C系列进入美国市场打开通道,这是最遭波音仇恨的。达美坚持不肯退订CS100,也誓言绝不支付300%的关税(在纸面上,这300%由达美支付。当然,如果真的要支付,最后肯定是要转嫁到庞巴迪的)。现在看来,达美只要等到莫比尔的飞机开始交付了,就可以既拿到飞机,又避开关税了。交付时间肯定要违约,相信达美和庞巴迪之间可以达成妥协。原来2018年4月开始交付给达美的飞机可以转给其他排队在后面的用户,比如加航。
美国航空公司中不乏对C系列感兴趣的,Spirit和JetBlue就曾向美国商业部声援庞巴迪。达美的路打开了,这些航空公司不乏可能也跟进订货,当然是不是能得到达美那么好的价钱就难说了。三方合资的CSALP重新开张,谁说不能再来一次“启动促销”呢?美国航空公司对于波音是既爱又恨,波音的霸道还是结了不少仇的。再说,竞争是好事,支持弱势,鼓励竞争,这是抑制强势过强的有效做法,也是美国商界一贯的做法,条件当然是弱势一方提供的是与强势一方至少同样优质的产品。
更加深层的影响则牵涉到单通道客机的大战略问题。C系列甚至更小的CRJ都是单通道,但一般单通道特指波音737、A320这一级的飞机,与波音787、A330的双通道相对应。
不管对波音还是空客,单通道是大头。按照波音的市场预期,单通道对双通道的数量之比是2.25:1。波音的737现在依然畅销,但这成了负担,使得波音欲罢不能。已经60年之久的基本设计早就显露出颓势,至今还是机电飞控,地板下行李舱只能靠人工装卸,机舱和座位宽度也是为60年前较瘦的典型身材考虑的。波音只有不断狂塞人参、伟哥才保持737与技术前沿的同步。
空客的处境要好很多,A320至少采用了数字飞控,地板下行李舱可以容纳标准航空集装箱,机舱和座位宽度也更加舒适、易于发展。正因为如此,加长的A321CEO和NEO一骑绝尘,以至少4:1的优势压倒737-900和MAX-9。新推出的-10是背水一战的防守之举,估计不能根本逆转颓势。
更大的问题在于中型客机(简称MOM),这是在200-270座、7000-10000公里航程级的客机,现在对波音和空客都是缺门。空客的A321NEO处在MOM的下端,A330NEO处在上端,不能说满足MOM需求但比波音的情况要好些。波音的737MAX-9或者-10载客量达不到MOM要求,航程更是远远达不到要求,但787又太大、航程太远了。
波音对于MOM问题纠结依旧,更纠结的是如何把MOM与737的更新换代联系起来。MOM和下一代单通道在波音分别称为NMA和NSA。空客也有一样的问题,但A321NEO还有进一步拉长到A322NEO的可能,尤其是采用全新复材机翼的话,可以满足MOM下端的要求。
空客把C系列纳入门下后,A320系列可以整体向上转移,以A321为基准,有效覆盖包括低端MOM的单通道市场。更低流量的航线则由更轻、经济性更好的C系列覆盖,C系列本来就是为100-150座范围设计的,下可以与巴西航空的E2系列老对手继续死磕,上可以与A320NEO有效衔接,形成完整而且优化的型号谱系。
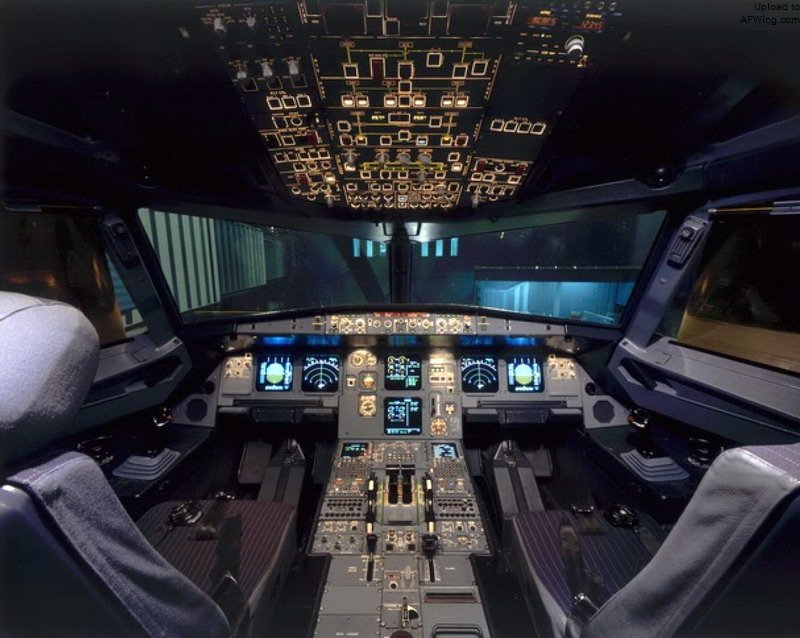
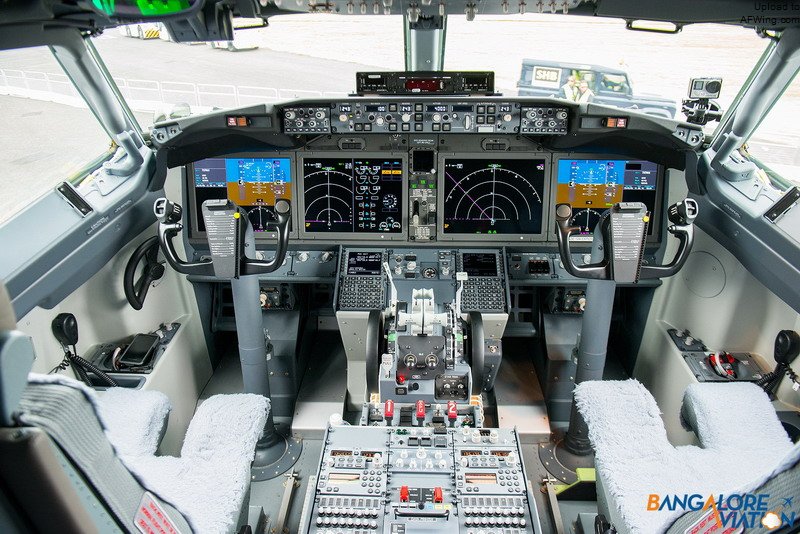
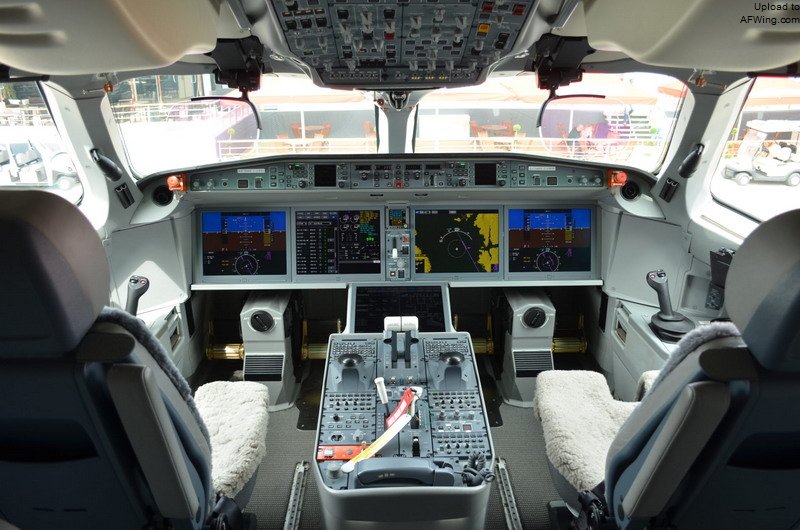
空客A320(上)、波音737(中)、庞巴迪C系列(下)的驾驶舱,显然,空客与庞巴迪都是数字飞控,侧杆操纵也更容易统一
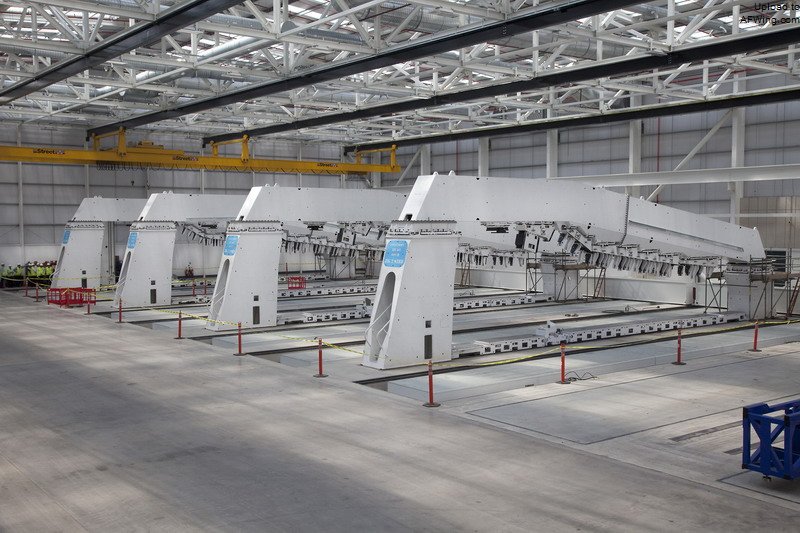
庞巴迪的树脂转移工艺先进复材机翼制造也是空客(和波音)现有热压固化更加先进的技术
空客有意把C系列“空客化”,在技术上也相对容易做到。C系列是数字飞控的,采用和空客一样的侧杆操纵。与更大的空客飞机实现飞行员交叉资格认证的话,对航空公司是不小的诱惑。
A322NEO要获得成功,复材机翼必不可少,但需要大型烘箱的传统工艺成本高昂,构件尺寸也受到限制。C系列的复材机翼采用树脂转移工艺,上下蒙皮和加强筋整体制造,不需要烘培,成本比传统工艺降低不少,这对成本特别敏感的单通道飞机十分重要。
空客在A320NEO、A330NEO和A350生产转入正轨后,资金周转状况良好,有利于启动A320NEO系列的整体转型和A322NEO的研发。
但波音就没有那么乐观了,737MAX-10的研发刚启动,为60岁的老太太抹粉需要额外的力度。波音777X的研发也充满问号。777X的最重要用户来自中东大三,但随着油价低迷和国际政治风向的转向,中东大三的扩展陷入困难,对777X的热情开始低落。更要命的是,在现有80个777用户里,只有7个订购了777X。MOM久久不能启动,与波音的现金流状态也有关系。
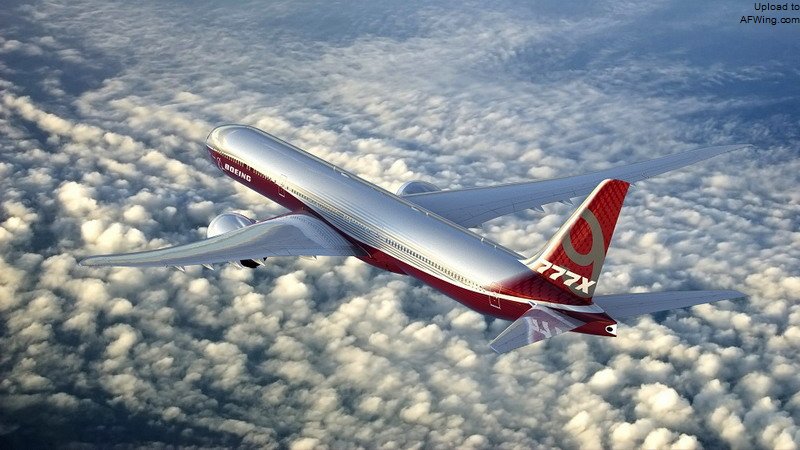
波音方面,近来流年不利,MOM启动不成功,737系列被迫拖着,777X的市场响应低于预期,只有787一枝独秀
如果空客在单通道方面抢占先机,利用C系列带来的型号谱系结构优化推出下一代,波音737的本质缺陷将再也无法掩饰,但单通道市场是波音无法坐视丢失的。波音将十分被动。