
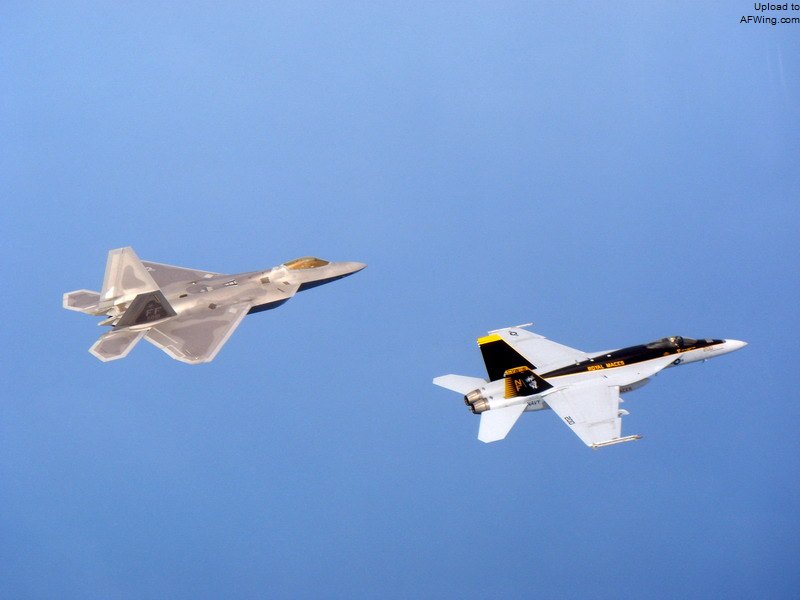
但事实上,F-18E与F-22搭配使用可能成为性价比远远超过F-35与F-22的搭配
F-35计划取代F-15、F-16、F-18、AV-8、A-10,其中F-16、F-18、AV-8、A-10都不是空战为主的战斗机,用F-22取代既无必要也不实际,但是由F-18E补充,尤其是由F-18E Block III补充,这就是一个非常有效的组合,如果美国空军不介意“盐水战斗机”的话。考虑到2012年F-18E离厂价格为6700万美元,并采用乐观的8870万美元作为F-35A的单价,对于美国空军的1763架F-35A来说,总采购价就是1564亿美元。如果用1000架F-18E顶替1000架F-35A,节约下来的差价就是894亿美元。按照1.37亿美元的单价,足够继续采购652架F-22。如果美国空军对于F-22比F-35的效用高2-3倍的说法属实的话,1000架F-18E Block III加上652架F-22的战斗力超过1763架F-35A应该没有疑问。即使F-18E和F-22的价格上涨25%,差价依然足够采购424架F-22。这样,加上现有的187架F-22,F-22机队的总规模达到美国空军做梦也要笑醒的611架,确保美国空军的压倒优势,而1000架F-18E的战斗力足以完成对超级对手的第二波打击,或者用于对付二流对手的一线作战。这里,终止F-35的后续研发和生产准备带来的节约都没有计算进去,扩大F-22和F-18E产量的规模经济效益也没有计算进去,另一方面,一般认为,F-35A批量生产后离地价格也不会低于1亿美元。
但F-35是不可能下马的,这是另外一个话题。F-18E本来还有机会通过外销来延续生产线寿命,但在印度和巴西接连败走麦城之后,这个可能性也消失了。印度尽管近年来不断购买美国军用飞机,但在关键的战斗机上却早早把美国战斗机(F-18E和F-16IN)排除出去,印度核爆后受到美国禁运还记忆犹新。巴西则是另外一个情况。本来前总统卢拉有意借助法国军工科技打造巴西的军工行业,法国“阵风”成为热门候选,但阴差阳错没有谈成。现总统罗塞夫上台后,本来要向美转,F-18E的希望很大,但被斯诺登披露的监听门翘掉了这笔生意。
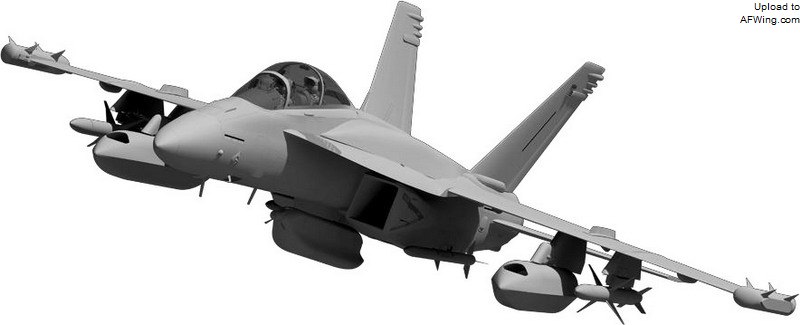
挂载下一代干扰机(NGJ)的EA-18G想象图
在美国国内,F-18E的生命线可能也要到头了。既然F-35计划不可能下马,美国海军对F-35的立场不坚定就是政治不正确的,继续订购F-18E就是不可忍受的背叛,在国防预算削减和F-35计划压力重重的时候尤其如此。最后一架F-18E将在2016年交付,波音必须在2014年3月作出决定,是关闭F-18E生产线,还是公司自费维持生产线。波音希望美国海军能在2月之前决定增购F-18E,但在兑现之前,这只是希望而已。
不知道是不是巧合,在未来的几年里,诸多重要的美国军用飞机生产都将停止。在2013年9月,波音交付了第223架C-17运输机,紧接着就宣布,C-17将在2015年停产。最后13架C-17是在没有明确订货的情况下生产的,或者是已经有秘密用户但秘而不宣,这是违反常规的。10月,韩国宣布下一代战斗机竞标中改变决定,波音F-15SE落选。这样,波音在2018年完成向沙特阿拉伯交付F-18SA之后,可能也被迫关闭F-15生产线。
问题不局限于波音,洛克希德的F-22生产已经结束,F-16生产线也只够维持到2017年。比奇正在生产T-6教练机,也将在2016年完成交付。除非出现新增订货,贝尔-波音的V-22倾转旋翼直升机的交付也将在2020年结束。所有现行美国军用直升机生产都在继续,没有停产的危险,但2011-18年的订购量缩减了一半。继续大量生产的军用飞机只有F-35战斗机和C-130J运输机,两者都是洛克希德的产品。波音以民用客机为基础的KC-46加油机和P-8反潜机的生产还在继续,但P-8的生产也计划在2020年前后停止。
另一方面,在债务危机的重压下,美国政府预算大规模紧缩,国防预算首当其冲,未来10年内要累积削减将近1万亿美元。按计划,美国政府预算要在2021年达到平衡,以后预算以平衡为原则。换句话说,在可预见的将来,美国国防预算大幅度增长的空间几乎不存在,新的军用飞机研发与生产计划越来越像空中的馅饼,看得见,吃不着。美国空军的T-X教练机计划启而不动,最早也要到2020年之后才可能启动生产。下一代轰炸机LRS-B的前期研发刚刚启动,下一代战斗机FA-XX(可能由美国海军和空军的目前还是互相独立的项目合并而来)则还是纸面上的空谈,T-X在原则上是低风险的现成技术,LRS-B和FA-XX的投产还是很遥远的事情,预计不可能早于2025年,造成美国军事航空工业的空档。这些停产和空档不只是一场不合时宜的完美风暴,对相关军工公司的现金流造成困扰,而是对美国的军事-工业生态圈有深远的影响。
美国军工行业是一个独特的存在。一方面,这些公司是上市公司,服从通行的商业运作规则,经营业绩决定了公司在股市上的表现,也决定了公司的融资、信用和发展。另一方面,他们的产品并不能在市场上自由流通,从研发、定价、投产到销售都受到美国政府的严格管制,并不存在诺斯罗普和麦克唐纳用落选的YF-23技术自力研发然后投产的可能,洛克希德也不可能在未经美国政府批准的情况下向日本、澳大利亚出售F-22战斗机。这使得美国军工公司一方面具有商业公司的特质,另一方面并不按照真正的市场竞争规则运作,而是事实上被美国军方包养的。换句话说,军方“有责任”提供适当而且连贯的盈利,但这只有在国家经济和政府预算容许的情况下才可能。
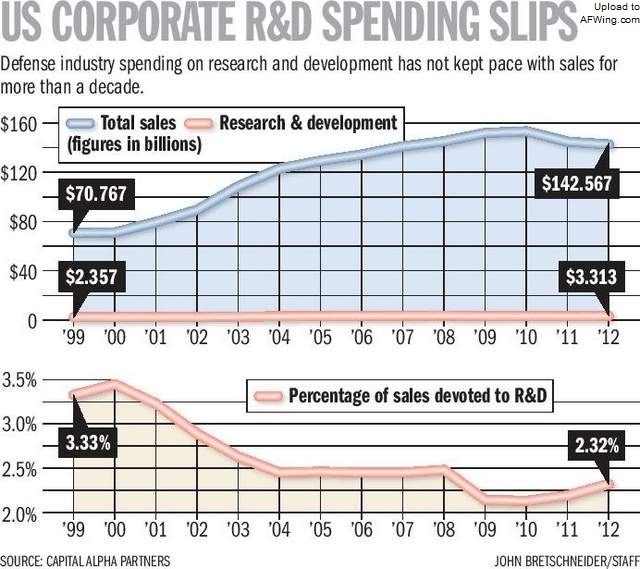
随着美国军购开支的削减,美国军工公司的研发投资意愿也下降。绝对数值变化不大,但相对于销售的相对投资持续低迷,这是公司从盈利出发的现实考虑所致
但公司毕竟是公司,尤其是上市公司,除非有到位的国家扶持,否则不管出于什么样的战略考虑,缺乏可靠和连贯盈利前景的生意是不做的。在1960年,如果美国所有军用飞机公司合并成一个单一的公司,这是美国第三大公司;到2010年,所有美国军用飞机公司合并组成的公司只是美国第65大公司。在1960年,美国有70万人从事作战飞机的制造;2010年这个人数降低到19万。在1960年,美国有6个战斗机项目在研制中,7个在生产中;2010年只有无人作战飞机在研制中,没有有人战斗机在研制中;F-35在低速生产中,F-15、F-16、F-18E的生产都即将结束。在1960年,美国有两个轰炸机研制项目,三种轰炸机在生产中;2010年只有一种LRS-B“可能”上马。在1960年,美国航空工业交付了938架战斗机;2010年则是110架。在这种情况下,美国军事航空工业的总体规模在持续萎缩。在1960年,美国有波音、洛克希德、诺斯罗普、格鲁曼、麦克唐纳、道格拉斯、通用动力、共和、北美等有能力制造作战飞机的公司,2010年只有波音、洛克希德、诺斯罗普。在这样的大趋势下,一旦F-15和F-18E相继停产,而下一代战斗机研制和生产不能及时接上,波音还能继续维持战斗机研发和生产能力多久,就是一个问号。尽管美国航空科技依然遥居世界领先,美国航空工业基础萎缩已经成为一个现实的挑战。美国政府也因此在1998年制止了洛克希德收购诺斯罗普,不然美国航空工业今天会只有洛克希德和波音两家公司。如何制止美国航空工业基础进一步萎缩,这已经成为一个曾经是匪夷所思的话题。