
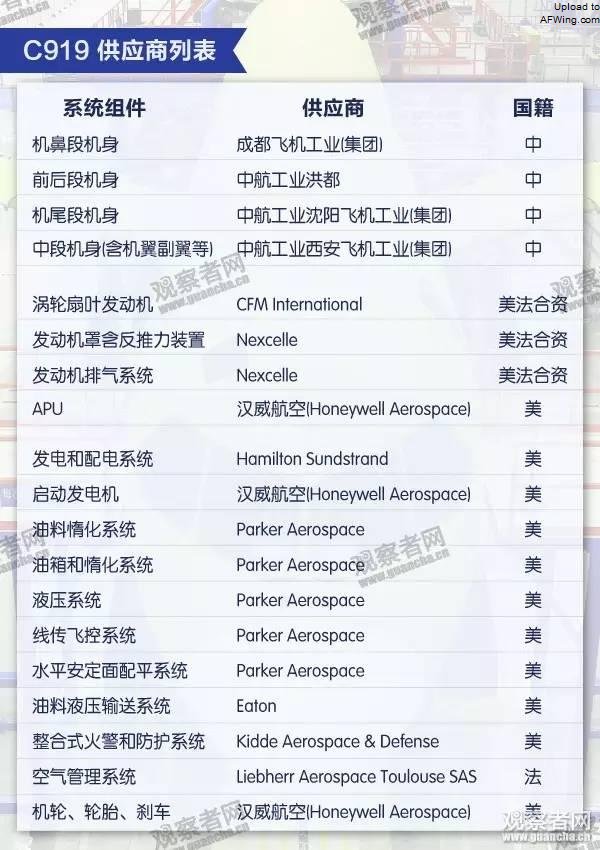
也许你看到的供应商列表是这张
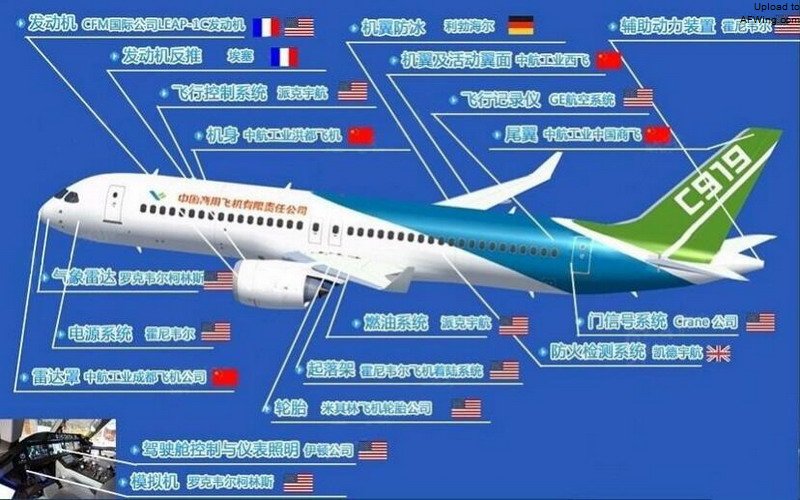
或者这张图注
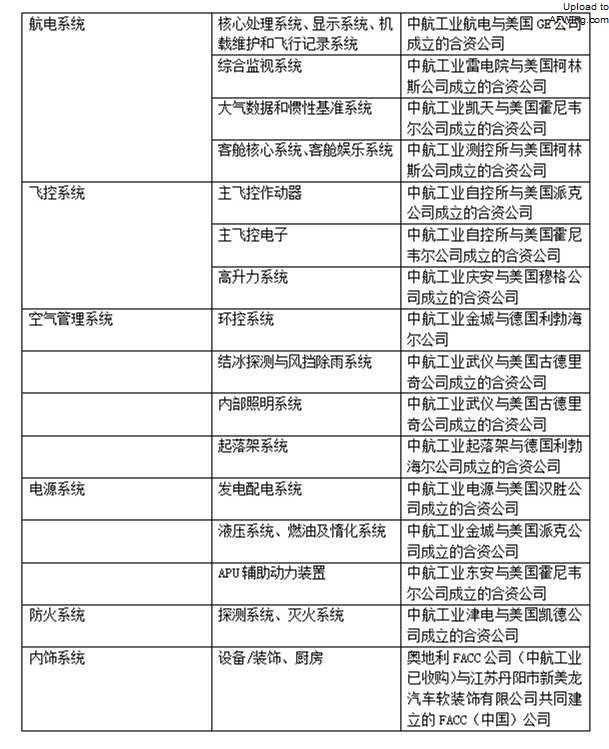
但综合作为C919主供应商的中航工业方面信息全面来看“供应商”是这样的,是国外厂商与中航系成立的合资公司
那么简单说来就是,在C919的机载系统和设备的配套上,并非如此前新舟、ARJ21那般直接采用国外成品设备,而是外国供应商按照商飞的设计要求转让相应的技术给中航系企业,与相应的中航系组成合资公司在国内生产和改进研制。多数媒体并为全面说明这种“技术合作、合资生产”方式,导致很多人误认为C919只是进口了国外成品。在新闻背后,两种模式的差异对C919对国产大飞机项目的未来发展也有着截然不同的意义和影响。
“中国商飞自行研发了C919飞控系统的核心技术即飞行控制律的算法。霍尼韦尔公司作为飞控系统的供应商,受制于美国法律,在研发过程中只是负责将中国商飞设计好的算法与方案进行功能的实现。当出现故障时,由中国商飞自行定位或更改。”通过这则飞控系统研发的报道,不难理解这种外方进行技术转让并与中航工业组建合资公司进行研制生产的方式更利于对引进的核心技术进行消化吸收,更利于在未来的C919、C929国产大飞机上提高机载系统设备的国产化率。
再看C919的外部设计,虽然前文已经阐明当下航空制造业的现状之一是在空气动力学边界下,机翼、机身的设计和制造形成诸多常规,但即便在人们对目前民航客机外形傻傻分不清的情况下,C919还是让我们看到了超临界机翼和曲面弧形式风挡的亮点。
C919项目常务副总设计师陈迎春在此前的采访中对C919机翼设计曾进行过介绍,另外他也谈到C919飞机自主创新的五个标志:第一,飞机的总体方案自定;第二,气动外形由中国自主设计、自己试验完成;第三,飞机的机体从设计、计算、试验、制造全是中国自己做的;第四,系统集成由中国自己完成;第五是中国自己的特色管理。
机翼是“飞机的灵魂”,关乎起飞重量、运营效率和经济性,C919采用的超临界机翼是目前国际航空设计中较先进的机翼设计,在减少5%飞行阻力的同时能依旧保持燃油经济性。C919的超临界机翼是国内完全自主化设计的,从500多副机翼设计中优选出8副机翼进行风洞试验,前后共计“吹风”15000多次,背后同样离不开我国风洞等基础航空科研设施的系统化建设。民航客机机头座舱的风挡玻璃多为正面2块、侧面4块,共6块挡风玻璃组成,而在C919只有4块挡风玻璃,机头更具流线型。这样的曲面设计不仅让飞行员在驾驶舱的视野更开阔,还能减少了阻力、提高了燃油经济性,当然工艺更加复杂、制造难度更大。
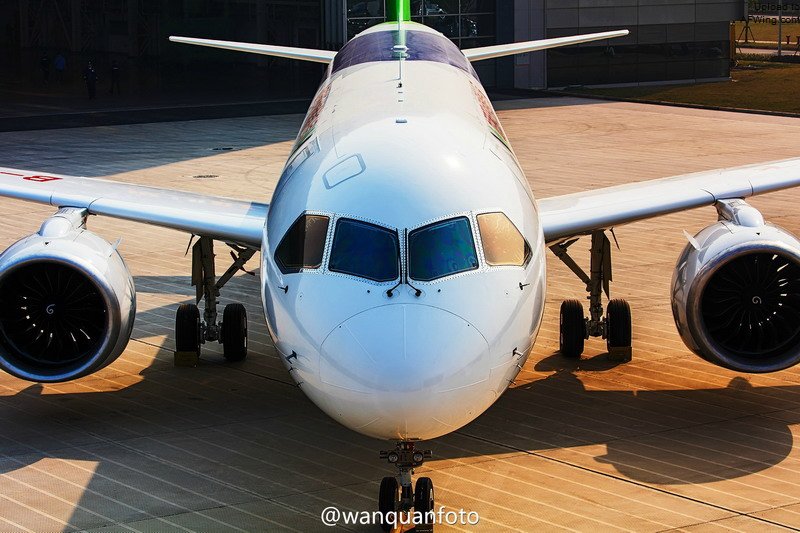
C919标志性的4块曲面风挡玻璃
作为客机制造业的新人,为什么商飞能得到供应商的技术合作乃至转让,波音和空客为什么没有打压?
目前商飞与国外供应商的积极合作,波音和空客对这个新兴者的态度还是默许的,背后的根本原因在于当前全球航空器市场仍处于快速发展阶段。空客在2014年发布全球航空市场预测报告中称:未来20年不论是在国内市场还是国际市场,中国航空客运量均将处于全球领先水平,增长率也超过全球平均水平。在未来10年时间里,中国国内的航空客流量将超过美国国内的航空客流量,成为全球第一大民航市场。波音公司则预测:未来20年,中国的航空客运航线将至少需要6330架新飞机,总价将高达9500亿美元左右。
如此庞大的市场需求显然不是国内航空制造业所能满足的,在未来一段时间内这块超大蛋糕还是要被波音和空客分走大部分,所以波音和空客在与我国签订的大单合同中同意作为附加协议在我国本土设立装配工厂,并且对待C919的态度并没有出现此前对加拿大庞巴迪C系列干线客机那般通过供应商进行围剿和打压。但无论从最大化商业利益、稳定配套供应链、掌握核心技术等角度而言,目前中航工业与国外系统设备供应商展开的合资生产和研制都是非常必要的。
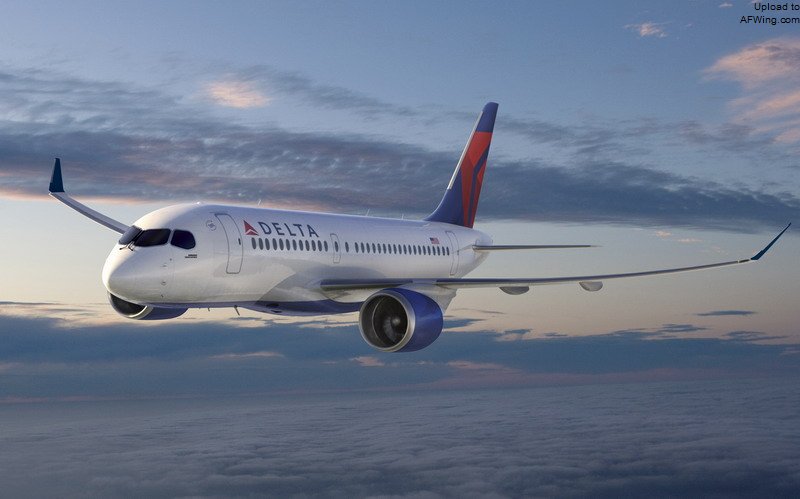
加拿大的庞巴迪公司,若以员工人数计是世界上第三大的飞机制造商,其在C系列干线客机的发展上并不顺利
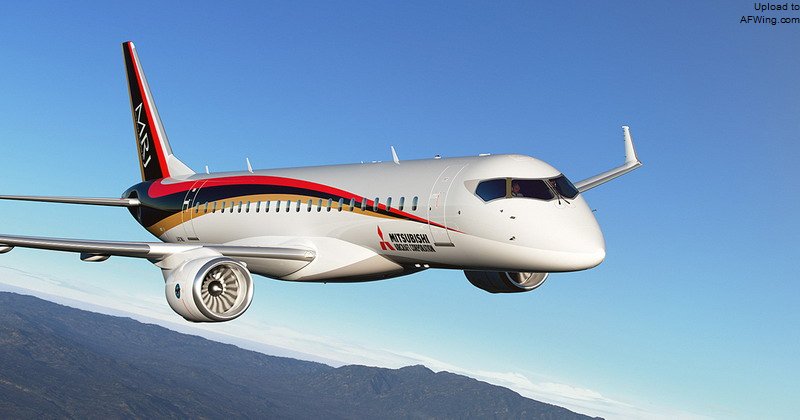
战后的日本在民用大飞机领域也是野心勃勃,也还是有着一定实质性成果的,YS-11后目前三菱重工主导研制的MRJ支线客机即将首飞。但商业前景上亦如往常、依旧不乐观
“如此庞大的市场需求显然还不是国内航空制造业所能满足的”换句话说,国内的市场已经足以支撑起C919的商业前景,能够做到收回前期研发投入的成本。甚至即便C919未来遭遇FAA取证不顺利的情况,仍可以依靠国内市场生存。C919目前订单就已经达到了500多架,这种对C919的信心和国内庞大市场需求下的底气是也想开发大飞机的俄罗斯、乌克兰、日本、加拿大、巴西等国都是不具备的。
FAA、EASA、CAAC是什么概念?未来C919商业化营运后你敢不敢坐?未来我国大飞机会有今天高铁的成就吗?
对于商业化的民用客机而言,商业营运也是要“持证上岗”的,其中尤为关键的是取得适航证。C919除了获得我国民航总局(CAAC)颁发的适航证外,面向国际市场就还要获得美国联邦航空管理局(FAA)和欧洲航空安全局(EASA)颁发的适航证。FAA和EASA颁发的适航证一方面是对以往血淋淋飞行事故进行调查分析、教训总结后制定的繁杂严苛标准和程序细则,另一方面则是从商业利益角度出发为新兴后来者设立越来越高的竞争准入门槛。C919走向国际市场时必然会面对FAA和EASA这两座大山,否则可能就是第二个伊尔-96。有着扎实航空制造实力的俄罗斯为了让伊尔-96获得美欧适航证,最终妥协升级了美欧的航电设备和普惠的发动机,形成利益捆绑共同体后才顺利“闯关”FAA。
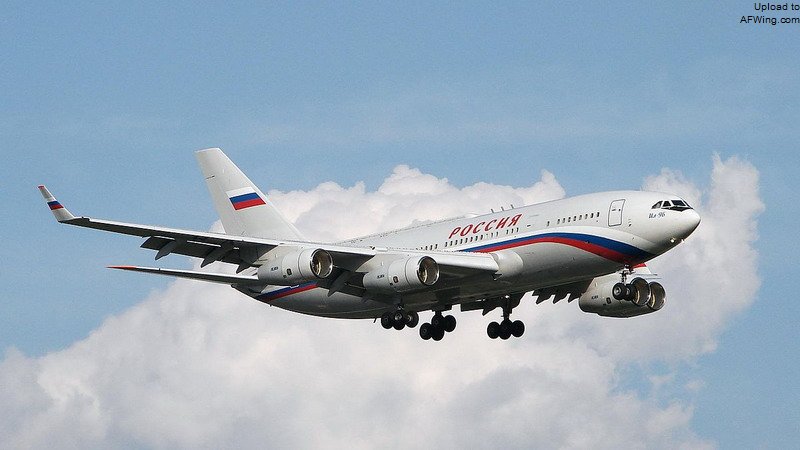
伊尔-96的“国际版”采用欧美航电设备和发动机,获得了FAA但也没有打开国际市场,而本土版限于俄国内的市场需求在商业化上也并不成功。图为作为普金总统专机的伊尔-96
所以在目前商飞C919的主制造商-供应商研制模式背后,是客机制造的国际合作,是这全球化供应分包的商业规则,是既是适航遵守者也是适航标准的制定者的GE、霍尼韦尔、柯林斯、利勃海尔等系统设备提供商。这是一个冰冷的事实,这些厂商既是运动员又是裁判员,C919作为刚上场的新运动员用利益捆绑拉拢裁判是必要的,因为国际赛场也有“黑哨”!这种“统战工作”下的利益共同体在另一个侧面其实也提高了C919的竞争力和安全性,是取得适航证的保障。