
中国和波音合作过。在运-10 的年代,中国和波音谈不上合作,但运-10 对波音 707 有重大借鉴,这是没有疑问的。80 年代的麦道项目是真正合作的开始,尽管由于种种原因,后来的结局出乎当初的初衷。今天的波音依然是世界上拥有最先进民航技术的两大家之一,波音的品牌也使合作产品在出生之处就不需要为市场认可太过担心。在空客已经把 A320 总装线转移到天津的时代,波音将波音 737 后继者(暂且简称其为新波音 737)的总装线转移到中国也不是不可思议的事。这一级的飞机尽管量大,但相比于宽体客机来说,毕竟利薄。将这种利薄产品转移到中国,符合波音那样的大公司追逐厚利产品的经营路线。况且总装线转移到了中国,经营控制权不等于就转移到了中国,波音更是从每架飞机抽成,坐享其成。丰年一起发,灾年收入减少,但不必负担生产怠速运转所带来的损失。这是“大客芭比”的好买卖。新波音 737 在中国组装,不仅有利于降低生产成本,也有利于抓住中国市场,至少不让空客专美。换个角度看,A320 将得益于中国较低的制造成本,波音没有别的选择,只有将新波音 737 的生产转移到成本类似甚至更低的地方,事实上也就只有中国。
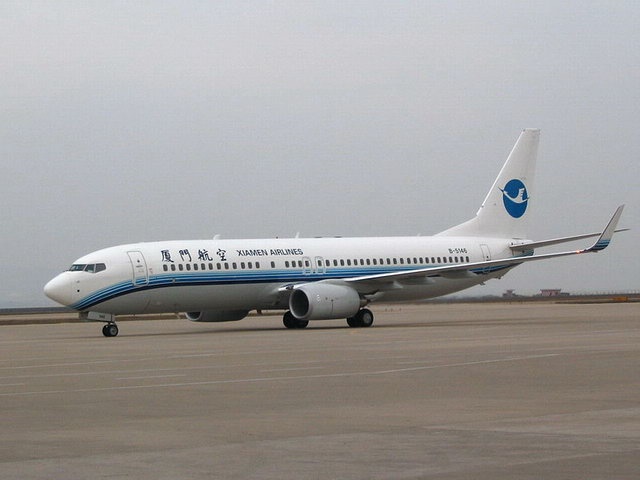
厦门航空的新一代波音 737:737-800
这样的合作对中国也是有利的。不管怎么说,中国上大客在技术上和经济上是要承受重大风险的。既然有重大风险,就是钵满盆溢和血本无归的可能性并存,我们不能光着想好事。有波音在技术上的经验和市场上的资本,中国大客的风险无疑将大大减小。中国需要 150 座的窄体客机,中国也需要就业机会,中国更需要这样和世界先进水平零距离接触的机会。中国当然不应该放弃这样的好机会,应该张开双手欢迎。当然,合作的代价是收益也会相应减小。这不光是营销上的盈利要上缴波音一部分,更是中国大客产业链将形成对波音在技术和供应上的依赖,难以实现形成独立的技术和产品体系的初衷。更大的问题是,如果大客决定走 150 座窄体客机的路线的话,将因为和新波音 737 的重叠而失去存在的理由。新波音 737 在中国落户,既增加大客在技术先进性和经济性上的压力,又增大了商业风险。新开户头和老字号在高端市场竞争,总是要面临特别高的商业风险的。
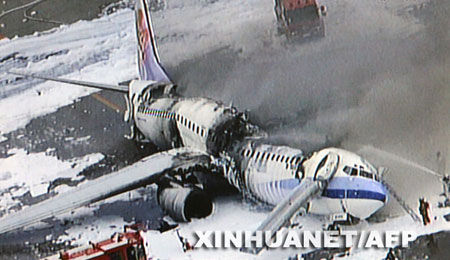
不久前的华航客机起火爆炸事故显示了新一代 737 的机翼存在设计缺陷
这就回到大客的技术路线之争上:大客应该先上 150 座窄体还是直接上 250 座宽体?波音的这一碟八宝饭没有改变窄体或宽体路线的技术风险,但大大增加了窄体路线的商业风险。即使没有新波音 737 这一茬,先上 150 座窄体,然后再积累经验上 250 座宽体,时机和市场都不等我们,而且从窄体到宽体的台阶并不比从支线到窄体干线小,太多的因素都可能使这个两步走的设想最后成为水中之月,第二步永远也迈不开,何况现在第一步也可能成问题。直接上宽体,然后再打回马枪上窄体,技术和经济风险都集中在宽体这里,后面的就是顺风船。相对来说,这依然是最优的技术和商业路线。
如果直接上宽体,中国依然不需要拒绝波音的合作,这依然可以是双赢。中国航空工业的规模足够大,中国人也是好学的,有师傅指导,15 年的时间在技术上可以有太多的进步。大客在商业上不一定要组成具有研发到制造到销售一条线的传统公司,具体的研发和制造可以转包给现有的西飞、沈飞、成飞、上飞等公司,大客公司作为总承包,负责政策、协调、销售和售后服务。这样的话,西飞、沈飞、成飞、上飞等依然可以作为承包商和波音或空客合作,与大客并行不悖。这里面当然有竞争,大客和波音会抢人才、抢设施。但是这些人才和设施本来就不是大客私有的,大客要是在中国航空制造业都没法和波音竞争,那还是早早自杀算了。
要是波音有意和中国就新波音 737 合作的话,这是一个机会,也是一个挑战。这是一碟八宝饭,吃得好,美味;吃得不好,吃坏肚子。
晨枫 原载 相关资料: Part10
鸡毛如何飞上天
中国政府决定上大飞项目,其中包括大运和大客。这其中更引人注意的,还是大客。大客是一件轰动的大事,但年轻的中国大客在如日中天的波音和空客面前,还是像老鹰眼前的小鸡。那鸡毛如何飞上天呢?
大客作为一个经济行为,就要按经济规律办事。经济规律最重要的一条就是以长搏短。如果中国大客没有独特的技术特色,包括设计和制造技术,那这就只是一个看着别人眼红、跟着起哄“我也要”的东西。如果是这样的话,大客已经失败了一半。如果大客成了依赖政府资助、断不了奶的娇宝宝,那就是彻底的失败了。大客应该是一个经济上有竞争力的产品,依靠自身的优点来吸引顾客,而不是一个简单的廉价代用品。说白了,就是大客不光要价廉,更要物美,至少是不比别人的差,绝不能是质次所以价廉的二等代用品。
空客的经历经常被人们用来作为例子,说明政府支持对新生客机获得成功的关键作用。但是人们忽略的是,空客不是单靠政府支持而成功的。空客的成长之路是技术创新之路。空客正确地选定了正在开始流行的宽体客机、超临界翼型和高涵道比涡扇发动机,但没有走波音的四发或麦道和洛克希德的三发道路,而是走了独特的双发的道路。A300 不和波音 747、DC-10、L-1011 拼航程,而是从欧洲需求很高的中短程市场入手,正确定位,一炮打响。中国的新的大客要获得成功,市场定位是极其关键的。
中国大客大体上会走两条路线:150 座的波音 737 级别,或者 250 座的 A330 级别。相对来说,前者技术风险较小,后者技术风险较大。在技术风险大的时候,小步快跑是一个不错的策略。问题在于航空产品的研制和使用周期都很长,小步的结果不是快跑,而是爬行了。另外,技术风险不是决定技术路线的唯一因素,市场和发展前景是更重要的因素。技术上再没有风险,没有市场和缺乏前景的产品是没有生命力的。
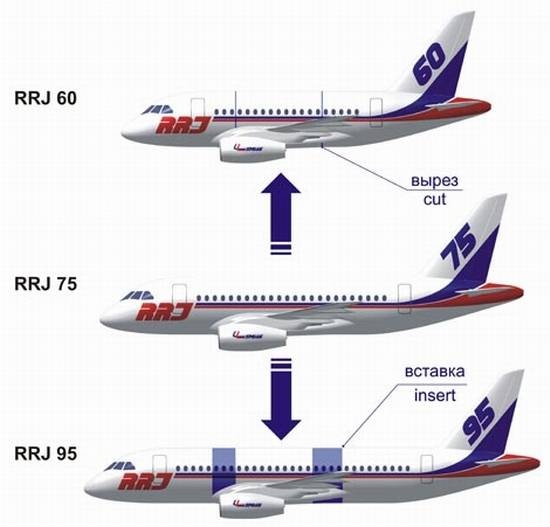
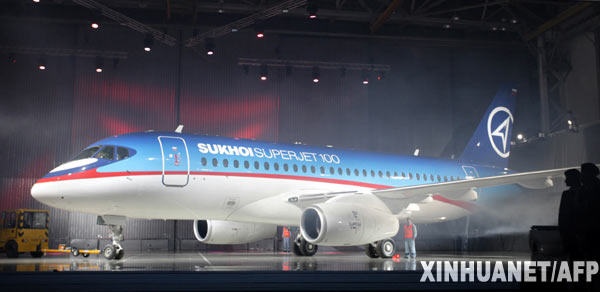
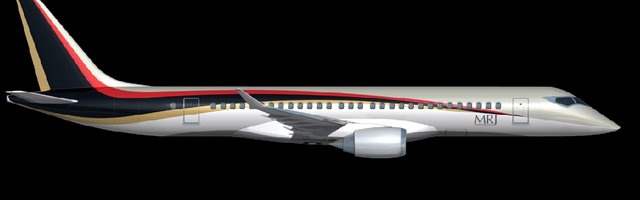
苏霍伊的 RRJ 和三菱的 MRJ 都是 ARJ 的有力竞争对手,还不包括已经行销多年的 CRJ 和 ERJ 系列
不管中国的新的大客多么廉价,这毕竟是开发、制造和采购都很昂贵的东西。飞机公司没有能量隔三差五地升级换代,航空公司也没有胃口经常翻花样。大客不是低档消费品。在有的市场上,光靠价廉是不能获得足够竞争力的。不然,韩国汽车、俄罗斯客机早都该打遍世界无敌手了。民航客机的生产寿命经常在 20 年以上,使用寿命也是在 20 年以上。换句话说,从首架飞机最初投运到最后一批产品的最后退役,这中间相隔 40 年甚至 50 年并不是很惊人的事。这就要求产品具有相当的前瞻性,至少不能在研制的时候已经接近过时。大客要有较强的竞争力,必须面对15年后甚至更长远的市场。这就牵涉到对中国民航市场的基本估计上。一般认为,随着中国人生活水平的迅速提高,人们出行量将大大增加。坐飞机将不再是少数有钱人的专利,也不仅仅是偶尔为之的尝鲜,而是和铁路并行的长途交通的主要方式。不可回避的一个事实是,在未来较长一段时间内,大城市居民的收入水平和出行量将继续领先于城乡和农村的人们,所以大客的主要市场依然是大城市之间的干线交通。客流量增长了,但空域和机场不能同步增长,使用较大的客机而避免大量增加班次就成为必然,运量大、航程适中的宽体客机就比窄体客机更适合市场需要,也有更大的发展潜力。中国的铁路客运的运能在过去 20 年内有了长足的进步,但铁路客运反而面临越来越严峻的紧缺,原因就在于客运需求的增长速度持续超过铁路运能的增长速度。波音 737 从早期的 118 座到现在的 189 座(均按全经济舱高密度算)从另一个角度证明了客运量的增长和经济性随载客量增加而改善的事实。另一个例子是曾经很流行的小巴、中巴,现在被证明至少在城市交通中是一个鸡肋产品系列,既缺乏大巴的容量和经济效益,又缺乏轿车的灵活和方便。发展大客应该注意避免出现这样的尴尬。波音 737 级别的客机的需求在现在依然是最大的,但几十年后是否还是如此,尤其对大客将赖以生存的中国市场,并不是没有疑问的。