
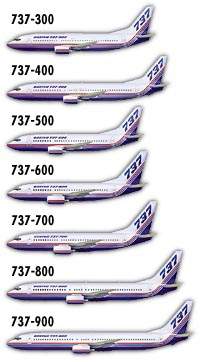
737 家族
在 ARJ21 最大载客量达到 120 座的情况下,150 座的波音 737 级别的客机是 ARJ21 的自然演进,在技术上没有太了不起的风险。但大客走波音 737 级别的路线的话,这将不会是中国民航工业的雄心所在,这只是一个踏脚板,敲门砖,最终还是要上更大的真正的大客的。从波音 737 这样的单走廊窄体客机跃进到波音 787 这样的双走廊宽体客机,这中间的技术门槛并不小,甚至可以说比从 ARJ21 跃进到波音 737 还要大。因此,大客走波音 737 级别的路线,就意味着中国民航工业将需要二次创业,如果现在这一次算作第一次真正的努力的话。这就需要重新下决心,重新积聚能量。中央给大客 15 年的时间,15 年到了,大客至少要达到“自谋生路”的程度,而不是依靠国家的继续补贴,否则这就不是一个经济行为,而是一个“政绩工程”。从大客达到自谋生路,到积聚起足够能量再为二次创业冲击,这中间需要不少的时间,说不定又是一个 15 年。中国民航工业等得起吗?另一方面,如果大客直接向 A330 级别的飞机冲击,再掉过头来研制波音 737 级别的飞机,就是下坡路,顺风船,可以不费太长的时间和太大的力气,就能得到高质量的成果。空客的成功经验表明,最初的产品切入点的选择对公司的长远成功是至关重要的。宽体中程的 A300 很快发展成缩短机身的 A310,更先进的 A330 和 A340 也是在 A300 的机身基础上发展而来的,而十分成功的 A320 在 A300 的基础上“轻松愉快”地就研制成功。
波音 737 和空客的 A320 已经是“薄利多销”的产品了。空客将 A320 的组装转移到天津,不是为了欧中友谊或者帮助中国建立航空工业,而是和西方汽车公司转移中低档汽车生产线到中国没有本质的差别,那就是削除薄利的产品,专注于厚利的产品。虽然不能就此断言空客和波音已经预计到这一级别的客机的鸡肋前景,但这已经不是它们未来的重点,这是没有疑问的。在过去 20 年里,空客经常在订货数、交货数深圳销售总额上超过波音,但在利润上超过波音的年份就很少。原因无二,因为波音在大飞机市场上的优势,使波音在 747、777 上赢取比 A320(当然也包括波音 737)上多得多的利润。如果空客在未来将 A320 系列统统转包到中国或别的低成本国家,这将一点不奇怪,因为空客也想过波音的好日子,在 A380 和 A350 上赚厚利。由此说来,中国大客倒是可以走“敌退我进”的路,捡取波音和空客放弃的阵地,但这将大大延长打入核心阵地的时间,而时间是一把双刃剑,并不总是对中国有利的。波音和空客退出这一阵地,加拿大的 Bombardier 和巴西的 Embraer 也在动这块阵地的脑筋,并且已经有所动作。中国面临的并不是一个垂手可得的软柿子。中国大客也可以走“孟良崮”的路,万马军中取上将首级,中心突破,四面开花,这就直接面对波音和空客。
大飞究竟多大,要看中国航空工业的能力、决心、信心和对自己的定位,这只有业内的决策层才说得清楚,我们瞎猜是没有用的。这牵涉到对市场和研制的技术风险的评估,对国内技术储备的评估,以及对外国技术依赖所带来的风险的承受能力。然而,不管能力、决心、信心和定位如何,大客不应该当成简单的进口替代来做。不管大客可以如何作为预警机、加油机或其他军用大型飞机的平台,大客在本质上是客机,其他的都是副业。只有主次弄清楚了,才能对大客的性质正确定位。大客在本质上是一个经济行为,而不是一个军事行为。作为军事行为,经济性是次要考虑,从一开始就立足国内的技术是主要考虑。但作为经济行为,有利可图的国际合作就可以是一个很现实的选择。
由于民航产品对可靠性和国际认证的要求,在短时间内建立一整套航空配件系列工业是不现实的,摊子也将铺得很大。这是一个鸡生蛋、蛋生鸡的问题。如果没有足够的可靠性记录,就难以获得准生证;没有实战的机会,就难以获得可靠性记录。但就和世界上很多事情一样,人们关注的不是合理,而是结果。人们需要的是蛋,至于如何找到鸡,或者如何由蛋孵鸡,那是你的事。如果中国有能力、有决心建立起一揽子的航空工业体系,这最好。这也要快,要迅速连片,否则零零碎碎地东做一点、西做一点,而没有持续的、坚实的需求,星星之火可能等不到连片就自生自灭了。另一个方法是,在建立国内的相关产业的同时,采取拿来主义,在坚持对总体设计和系统综合上的自主的前提下,采用开放结构的设计,追求“即插即用”的互换性,先采用国际市场上可靠的、成熟的产品,同时为国内相关产业提供参照和需求,鼓励国内产品在同等能力的前提下公平竞争,择优上岗。最关键的是,大客和相关产品不能采用降低的标准,这不是一个解决有无的问题,而是“只有胜者,没有第二”的问题。作为经济行为,大客和相关产品在用户最关心的经济性和可靠性上,一定要和波音、空客的产品有竞争力。一架便宜但老是趴窝的飞机是不能为航空公司盈利的,因此最终也是不合算的,是没有竞争力的。
那对外国技术的依赖是不是会威胁大客的成功乃至生存呢?阶级斗争这根弦要绷紧,但绷得太紧了就草木皆兵了。大客不是军用产品,甚至不是军民两用产品,至少主要不是作为军民两用产品。一般认为进口发动机是主要风险所在。然而,即使是波音 737 级别的大客,考虑到可靠性和成熟性,在初期也将使用 CFM56 或 V2500 一级的进口发动机,在“卡脖子”问题上没有本质的区别。从另一角度,西方的大推力高涵道比涡扇发动机早已出售给中国,或者从飞机上带过来,或者作为备件,只要不是装用于军用飞机,就不存在“军事价值”的问题。况且中国手里有了发动机,不等于就有了技术。不是什么东西都可以反向设计的。中国要是能反向设计出 Trent 800 或者 GE90,也不必等到借用大客名义买的发动机了,现有波音 777 机队的备用发动机就是现成的。要是怕中国将大客发动机改变用途,那现在也同样可以改变用途。这些都不是理由。座舱设备、飞控系统、起落架、液压系统等也是一样。越是基本的元器件越是没有必要禁运,难度在于系统级的设计和整合。即使在中国受到西方围堵最严重的年代,向中国出口大客和零备件也从来不是问题。冷战结束后,西方也向俄罗斯出口发动机和航电,供装用于俄制大型客机。没有理由认为西方会为了扼杀中国的大客而对中国禁运。事实上,如果西方会如此围堵中国的大客,那西方根本不用禁运,只要 FAA 和 JAA 刻意刁难,不发适航证,国外的空域就可能不对中国的大客开放,国外的机场就可能拒绝接收中国的大客起落,中国的大客就出不了国门。如果事事从这个角度出发的话,大客的性质就完全变了味了。反过来,西方要控制中国的大客的话,提供关键系统,使中国的大客产生对西方的依赖,同时增加对中国的出口,这才是上策。当年“全国产”的运-10 的发动机用的就是普惠的 JT3D。国产的 WS8 随运-10 的下马而下马了,但即使到那时,也始终没有见到 WS8 研制成功在即的报道,至少离商业上可靠运行还有相当的距离。如果运-10 上马,继续采用 JT3D 也完全是可能的,也没有见到过普惠拒绝出售发动机的报道。除了有 SNECMA 一半的 CFM56,以法国为主的空客用的发动机并没有法国的份。中国给大飞 15 年的时间。15 年说短不短,说长也不长。大飞要求的不光是先进的技术,更要求可靠的技术。从开发关键技术,到形成系列产品,到经历时间考验,这中间需要时间。实事求是地说,如果一切从头开始的话,15 年并不充裕。如果要等到所有关键系统全部国产化了才动手,歼-10 恐怕也不会在现在就翱翔在中国的蓝天,ARJ21 也将还继续在襁褓中不耐烦地翻跟斗。大客为什么就不可以考虑双轨齐下的战略呢?